प्रधानमंत्री किसान मानधन योजना: ₹55 से शुरुआत, 60 के बाद हर महीने ₹3,000 — पूरी जानकारी
किसान मानधन योजना में आप जो रकम जमा करते हैं, सरकार उतनी ही अपनी तरफ़ से जोड़ती है, और 60 के बाद हर महीने ₹3,000 पेंशन शुरू हो जाती है। उम्र के हिसाब से पूरा अंशदान चार्ट, पात्रता, आवेदन का तरीका, किस्त चूकने पर क्या होता है, और "लिस्ट" का सच।

रिटायरमेंट जैसी कोई चीज़ खेती में नहीं होती। सरकारी नौकरी वाले को 60 पर पेंशन मिल जाती है, प्राइवेट में काम करने वाले के पास PF जमा होता है। दो बीघा ज़मीन वाला किसान 68 की उम्र में भी खेत पर जाता है, क्योंकि उसके पास रुकने का कोई इंतज़ाम नहीं होता। प्रधानमंत्री किसान मानधन योजना इसी बात पर बनी थी।
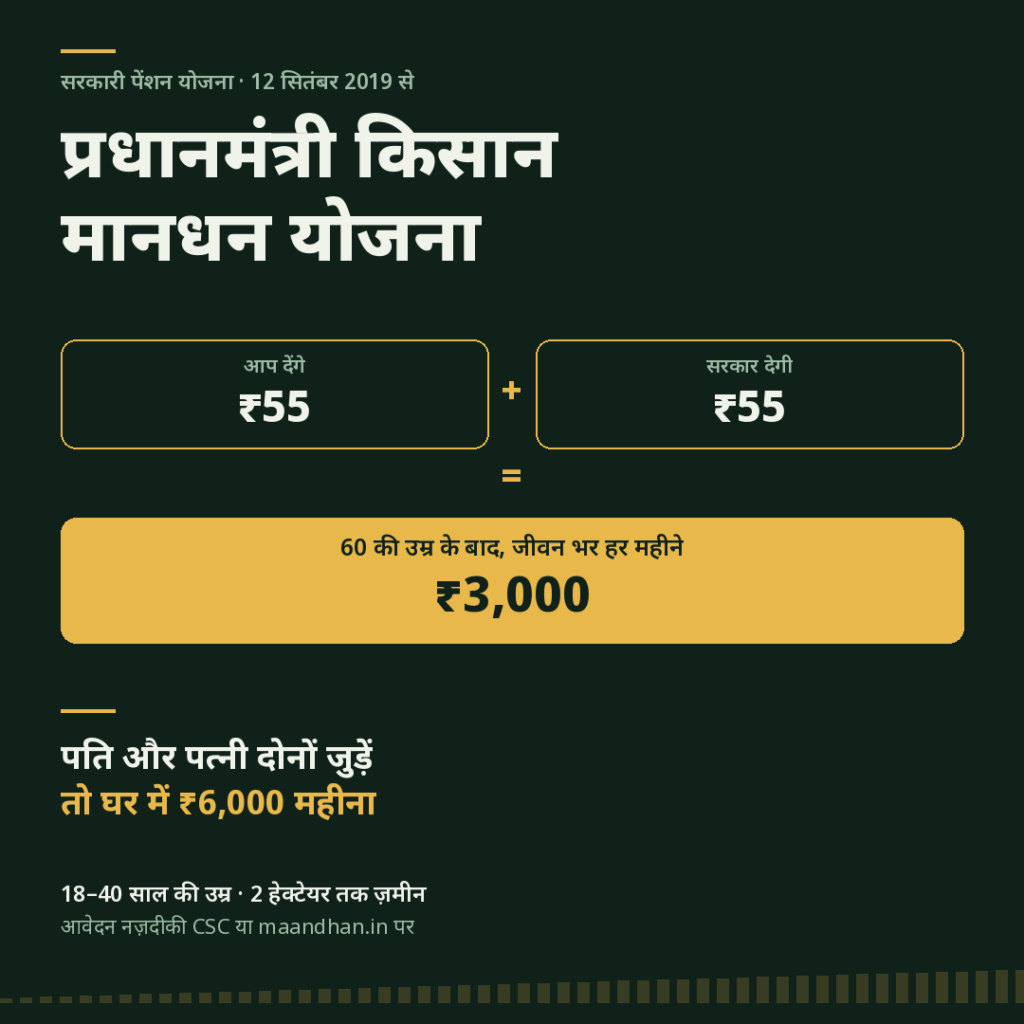
तरीका सीधा है। 18 से 40 की उम्र के बीच आप जुड़ते हैं, हर महीने ₹55 से ₹200 के बीच की रकम बैंक खाते से कटती है, और सरकार बिल्कुल उतनी ही रकम अपनी तरफ़ से उसमें जोड़ देती है। 60 साल पूरे होने पर हर महीने कम से कम ₹3,000 पेंशन शुरू हो जाती है, जो जीवन भर मिलती रहती है।
12 सितंबर 2026 को योजना के सात साल पूरे हुए। इतने साल बाद भी इसके बारे में जो जानकारी इंटरनेट पर मिलती है, वह अधूरी है। कहीं अंशदान चार्ट नहीं मिलता, कहीं किस्त चूक जाने पर क्या होगा यह नहीं लिखा, और “लिस्ट” ढूँढ़ने वाले को कोई सीधा जवाब नहीं देता। नीचे यही सब है।
पैसा किस तरह बनता है
जिस उम्र में आप योजना से जुड़ते हैं, उसी दिन आपकी मासिक रकम तय हो जाती है, और फिर 60 तक वही रहती है। 18 पर जुड़े तो ₹55, 25 पर ₹80, 40 पर ₹200। एक बार ऑटो-डेबिट का मैंडेट भर देने के बाद हर महीने कहीं जाने की ज़रूरत नहीं, पैसा खाते से अपने आप कट जाता है।
असली फ़ायदा सरकार के हिस्से में है। आपके ₹55 पर केंद्र सरकार ₹55 अलग से डालती है, यानी हर महीने ₹110 फंड में पहुँचता है जबकि जेब से ₹55 ही जाते हैं। दिशानिर्देशों की भाषा में इसे “मैचिंग योगदान” कहा गया है। यह हिस्सा LIC एक अलग खाते में रखता है और 60 की उम्र पर पेंशन बनाने में ही इस्तेमाल होता है।
एक बात पहले ही साफ़ कर लेना ठीक रहेगा, क्योंकि लोग इसमें धोखा खा जाते हैं। यह बचत स्कीम नहीं है। 60 पर जमा पूरी रकम एकमुश्त नहीं मिलेगी। दिशानिर्देशों में सीधे शब्दों में लिखा है कि पेंशन के रूपांतरण, यानी कॉम्यूटेशन, का कोई प्रावधान किसी भी परिस्थिति में नहीं है। जो मिलेगा, हर महीने पेंशन की शक्ल में ही मिलेगा।
प्रधानमंत्री किसान मानधन योजना की शुरुआत कब हुई
इस सवाल पर दो तारीखें घूमती हैं और दोनों ग़लत नहीं हैं।
योजना के सरकारी प्रचालन दिशानिर्देशों में प्रभावी तारीख 9 अगस्त 2019 दर्ज है। कागज़ों पर योजना उस दिन से लागू हुई। इसके एक महीने बाद, 12 सितंबर 2019 को प्रधानमंत्री नरेंद्र मोदी ने रांची से इसका औपचारिक शुभारंभ किया। सालगिरह इसी दूसरी तारीख से गिनी जाती है, और परीक्षाओं में भी आम तौर पर यही तारीख अपेक्षित होती है।
एक तीसरी तारीख भी है जो आपकी पात्रता तय करती है और उसका ज़िक्र कम होता है। राज्य या केंद्रशासित प्रदेश के भू-अभिलेखों में 1 अगस्त 2019 की स्थिति देखी जाती है। उस दिन जो ज़मीन आपके नाम दर्ज थी, उसी के आधार पर तय होता है कि आप लघु या सीमांत किसान की श्रेणी में आते हैं।
कौन जुड़ सकता है, और किसे मना कर दिया जाएगा
शर्तें तीन हैं और तीनों एक साथ पूरी होनी चाहिए। जुड़ने के वक़्त उम्र 18 से 40 के बीच हो। राज्य के भू-अभिलेख के हिसाब से कृषि योग्य ज़मीन 2 हेक्टेयर से ज़्यादा न हो। और आप उन श्रेणियों में न आते हों जिन्हें दिशानिर्देशों के पैरा 5 ने बाहर रखा है।
पुरुष हो या महिला, फ़र्क नहीं पड़ता। पति और पत्नी दोनों अलग-अलग जुड़ सकते हैं, दोनों का अंशदान अलग कटेगा और 60 के बाद दोनों को ₹3,000 मिलेंगे। आधार कार्ड और बैंक खाता अलग से कोई शर्त नहीं है, पर उनके बिना काम नहीं चलेगा क्योंकि अंशदान उसी खाते से कटना है।
अब बाहर रखी गई श्रेणियाँ। पहली तरह के लोग वे हैं जिन्हें कहीं और से सामाजिक सुरक्षा मिल रही है:
- NPS, ESIC या EPFO जैसी किसी वैधानिक योजना के दायरे में आने वाले किसान
- प्रधानमंत्री श्रम योगी मान-धन योजना (PM-SYM) चुन चुके किसान
- प्रधानमंत्री लघु व्यापारी मान-धन योजना (PM-LVM) चुन चुके किसान
दूसरी तरह के लोग वे हैं जिनकी आर्थिक स्थिति को सरकार ऊँची मानती है:
- सभी संस्थागत भू-धारक
- संवैधानिक पदों पर रहे या मौजूद लोग
- पूर्व और वर्तमान मंत्री, राज्य मंत्री, सांसद, विधायक, विधान परिषद के सदस्य, नगर निगमों के मेयर और ज़िला पंचायतों के अध्यक्ष
- केंद्र या राज्य सरकार के मंत्रालयों, विभागों, PSU और स्वायत्त संस्थाओं के सेवारत तथा सेवानिवृत्त कर्मचारी, और स्थानीय निकायों के नियमित कर्मचारी। इसमें बहुकृत्यक, चतुर्थ श्रेणी और समूह D के कर्मचारी शामिल नहीं हैं, वे पात्र माने जाते हैं
- पिछले आकलन वर्ष में आयकर भरने वाला कोई भी व्यक्ति
- पेशेवर निकायों में पंजीकृत और प्रैक्टिस कर रहे डॉक्टर, इंजीनियर, वकील, चार्टर्ड अकाउंटेंट और आर्किटेक्ट
पात्रता की जाँच स्वघोषणा से होती है। गाँव में आप मौजूद न हों तो परिवार का कोई वयस्क सदस्य घोषणा कर सकता है। लेकिन घोषणा ग़लत निकली तो योजना का वित्तीय लाभ नहीं मिलेगा, इसलिए यहाँ चालाकी की गुंजाइश नहीं है।
उम्र के हिसाब से अंशदान का पूरा चार्ट
ज़्यादातर जगह “₹55 से ₹200” लिखकर बात ख़त्म कर दी जाती है, जिससे यह पता ही नहीं चलता कि आपको कितना देना है। सरकारी चार्ट की पूरी सूची नीचे है, एक-एक उम्र के साथ।
| प्रवेश आयु | आपका अंशदान (₹/माह) | सरकार का अंशदान (₹/माह) | फंड में कुल (₹/माह) |
|---|---|---|---|
| 18 | 55 | 55 | 110 |
| 19 | 58 | 58 | 116 |
| 20 | 61 | 61 | 122 |
| 21 | 64 | 64 | 128 |
| 22 | 68 | 68 | 136 |
| 23 | 72 | 72 | 144 |
| 24 | 76 | 76 | 152 |
| 25 | 80 | 80 | 160 |
| 26 | 85 | 85 | 170 |
| 27 | 90 | 90 | 180 |
| 28 | 95 | 95 | 190 |
| 29 | 100 | 100 | 200 |
| 30 | 105 | 105 | 210 |
| 31 | 110 | 110 | 220 |
| 32 | 120 | 120 | 240 |
| 33 | 130 | 130 | 260 |
| 34 | 140 | 140 | 280 |
| 35 | 150 | 150 | 300 |
| 36 | 160 | 160 | 320 |
| 37 | 170 | 170 | 340 |
| 38 | 180 | 180 | 360 |
| 39 | 190 | 190 | 380 |
| 40 | 200 | 200 | 400 |
चार्ट देखकर एक बात तुरंत समझ आती है। 18 और 40 की उम्र में जुड़ने वालों के अंशदान में लगभग चार गुने का अंतर है, मगर पेंशन दोनों को ₹3,000 ही मिलेगी। देर से आने की कीमत यहीं चुकानी पड़ती है।
जेब से कितना जाएगा, वापस कितना आएगा
सीधा गुणा-भाग करके देखिए। फंड की कमाई इसमें नहीं जोड़ी गई, फिर भी तस्वीर बन जाती है।
18 की उम्र में जुड़ने वाले को 42 साल तक ₹55 देने हैं। कुल जमा होंगे ₹27,720। पेंशन शुरू होने के बाद उसे साल में ₹36,000 मिलेंगे, यानी पूरी ज़िंदगी का अंशदान पहले साल की पेंशन से ही निकल आएगा।
40 की उम्र में जुड़ने वाला 20 साल में ₹48,000 जमा करेगा। उसे अपनी लगाई रकम वापस पाने में करीब सोलह महीने की पेंशन लगेगी। 30 पर जुड़ने वाले के लिए यह आँकड़ा ₹37,800 का है।
इसके बाद जो कुछ मिलता है, वह सरकार के अंशदान और फंड की कमाई से आता है। पति-पत्नी दोनों जुड़े हों तो 60 के बाद घर में ₹6,000 महीना, यानी साल के ₹72,000 आएँगे।
“प्रधानमंत्री किसान मानधन योजना लिस्ट” का सच
यह सबसे ज़्यादा खोजा जाने वाला सवाल है और इसका जवाब निराश कर सकता है, पर सही जवाब यही है।
PM-Kisan सम्मान निधि में गाँव-वार लाभार्थी सूची खुली पड़ी है। पोर्टल पर राज्य, ज़िला, ब्लॉक और गाँव चुनते जाइए, नाम सामने आ जाता है। मानधन योजना में वैसी कोई सूची नहीं मिलती। यह पेंशन खाता है, इसलिए इसका ब्योरा लॉगिन के पीछे रहता है। “लिस्ट में मेरा नाम है या नहीं” इस तरह देखने की कोशिश यहाँ बेकार जाएगी।
अब दूसरी बात। “लिस्ट” खोजने वाले ज़्यादातर लोग असल में इनमें से कोई एक चीज़ ढूँढ़ रहे होते हैं।
अगर आपको अंशदान की सूची चाहिए, वह ऊपर पूरी दी है। अपात्र श्रेणियों की सूची चाहिए, वह भी ऊपर है। दस्तावेज़ों की सूची छोटी है, बस आधार कार्ड और बैंक पासबुक या खाते का ब्योरा। पंजीकरण के समय नाम, जन्मतिथि, पति या पत्नी और नामिती का विवरण, पता और मोबाइल नंबर पूछा जाता है। मोबाइल नंबर अनिवार्य नहीं है, मगर दे देना चाहिए, क्योंकि हर अंशदान की पुष्टि SMS से ही आती है।
और अगर आपको अपने खाते की स्थिति देखनी है तो maandhan.in या pmkmy.gov.in पर साइन इन करना होगा। पंजीकरण के वक़्त जो पेंशन कार्ड मिलता है, उस पर छपा यूनिक पेंशन खाता नंबर यहाँ काम आता है। कार्ड संभालकर रखिए। ब्योरा न खुले तो नज़दीकी CSC पर जाइए या 1800-3000-3468 पर बात कर लीजिए। पोर्टल की सुविधाएँ बदलती रहती हैं, इसलिए एक बार वहीं देख लेना ठीक रहता है।
आवेदन कैसे करें
दो रास्ते खुले हैं, और तीसरा राज्य नोडल अधिकारी के ज़रिये।
CSC से
आधार कार्ड और बैंक पासबुक लेकर नज़दीकी कॉमन सर्विस सेंटर पहुँच जाइए। वहाँ बैठा ग्राम स्तरीय उद्यमी (VLE) आधार नंबर, नाम, जन्मतिथि, पति या पत्नी और नामिती का विवरण, पता तथा मोबाइल नंबर दर्ज करेगा। इसके बाद बैंक खाते का ब्योरा चढ़ेगा और उसी खाते के लिए ऑटो-डेबिट मैंडेट भरा जाएगा। बैंक का ब्योरा पासबुक से मिलाया जाता है, आधार का सत्यापन होता है और मोबाइल नंबर OTP से जाँचा जाता है।
फिर स्क्रीन पर बना नामांकन फॉर्म आपके सामने आएगा, आप उस पर हस्ताक्षर करेंगे और VLE उसे स्कैन करके अपलोड कर देगा। पहला अंशदान वहीं जमा होता है और रसीद मिलती है। इसके बाद सिस्टम यूनिक पेंशन खाता नंबर के साथ किसान मान-धन पेंशन कार्ड बना देता है। मूल मैंडेट फॉर्म भी आपको लौटा दिया जाता है, वह घर पर रख लीजिए।
पैसे की बात भी जान लीजिए, क्योंकि यह बहुत कम जगह लिखी मिलती है। इस काम के लिए CSC प्रति लाभार्थी ₹30 लेता है और यह रकम कृषि विभाग बाद में CSC को लौटा देता है। यानी शुल्क सरकार ने तय किया है। कोई इससे ज़्यादा माँगे तो सवाल पूछने का हक़ आपका है।
खुद ऑनलाइन
मोबाइल या कंप्यूटर चलाना आता है तो पोर्टल पर सेल्फ-एनरोलमेंट का विकल्प मौजूद है। मोबाइल नंबर से लॉगिन कीजिए और वही जानकारी भर दीजिए जो CSC पर भरी जाती। जिन्हें यह झंझट लगता है, वे अपने ज़िले के राज्य नोडल अधिकारी या उनकी नामित एजेंसी से सीधे संपर्क कर सकते हैं।
PM-Kisan के पैसे से अंशदान
अगर आप PM-Kisan सम्मान निधि के लाभार्थी हैं तो अलग से पैसा जुटाने की ज़रूरत नहीं। जिस खाते में PM-Kisan की किस्त आती है, उसी से मानधन का अंशदान कटवाने के लिए नामांकन-सह-ऑटो-डेबिट-मैंडेट फॉर्म भरकर सहमति दे दीजिए। उसके बाद अंशदान चुपचाप कटता रहेगा।
किस्त चूक जाए तो
यह हिस्सा जुड़ने से पहले पढ़ लेना चाहिए। खाते में पैसा न हो और ऑटो-डेबिट फेल हो जाए, यह गाँव में आम बात है।
अंशदान की माँग महीने में तीन बार उठती है, 1, 11 और 21 तारीख़ को। इनमें से किसी दिन छुट्टी पड़ गई तो अगला कार्य दिवस। मतलब इन तारीखों से पहले खाते में उतना बैलेंस होना चाहिए।
पहले महीने तक कोई लेट फीस नहीं लगती, बस बकाया अंशदान भर देने से खाता नियमित हो जाता है। माँग तीन चक्रों तक बिना ब्याज दोहराई जाती है। एक महीने के बाद मामला बदल जाता है और बकाया किस्तों पर लेट फीस या बचत बैंक ब्याज लगने लगता है। किसी किस्त की चूक 12 महीने तक रही तो साधारण ब्याज लगता है, उससे ज़्यादा हुई तो पूरे वर्षों पर चक्रवृद्धि और बाक़ी अवधि पर साधारण ब्याज। दर वही लागू होती है जो भुगतान चक्र की तारीख़ पर चल रही हो।
छह महीने तक अंशदान न गया तो खाता निष्क्रिय घोषित हो जाता है और माँग उठनी बंद। इसके बाद भी तीन साल तक SMS अलर्ट आते रहते हैं, जो पहली अदा न हुई किस्त की तारीख़ से गिने जाते हैं। तीन साल बीतने पर SMS बंद हो जाते हैं, मगर खाता ख़त्म नहीं होता। पूरा बकाया ब्याज सहित भरकर आप उसे दोबारा चालू करा सकते हैं, और स्थिति जानने के लिए कॉल सेंटर या ऑनलाइन पूछताछ का रास्ता खुला रहता है।
एक काम की सलाह। हर महीने पैसा निकालना मुश्किल लगता हो तो नामांकन के वक़्त ही तिमाही, चौमासी या छमाही विकल्प चुन लीजिए। दिशानिर्देशों में यह सुविधा दी गई है और ज़्यादातर लेखों में इसका ज़िक्र ही नहीं होता।
बीच में योजना छोड़नी पड़े तो
यहाँ नुकसान है, इसलिए ध्यान से पढ़िए। 60 की उम्र से पहले योजना छोड़ने पर सरकार का अंशदान आपको नहीं मिलता। वह हिस्सा फंड की कमाई के साथ सरकार के पेंशन फंड में वापस चला जाता है। आपका अपना जमा किया पैसा ब्याज के साथ लौट आता है, बस।
कुछ सरकारी जानकारी पृष्ठों पर 10 साल से कम और 10 साल से ज़्यादा अवधि के लिए अलग-अलग व्यवस्था का ज़िक्र मिलता है। यह आपके खाते की अवधि और स्थिति पर निर्भर करता है, इसलिए बाहर निकलने का फ़ैसला करने से पहले CSC या हेल्पलाइन से अपने खाते के हिसाब से पुष्टि करा लेना बेहतर होगा।
एक अलग स्थिति भी बन सकती है, जब आप बीच में अपात्र हो जाएँ। मान लीजिए ज़मीन 2 हेक्टेयर से ऊपर चली गई, या आपने आयकर भरना शुरू कर दिया। ऐसे में खाता सक्रिय रहता है, पर सरकार का 50% अंशदान रुक जाता है। पूरी रकम खुद भरने पर सहमत हों तो खाता चलता रहेगा, और 60 की उम्र पर अपना अंशदान बचत बैंक की प्रचलित ब्याज दर के साथ निकाल सकेंगे। ध्यान रखिए, इस हालत में पेंशन नहीं मिलेगी, जमा पैसा वापस मिलेगा।
परिवार के हिस्से में क्या आता है
60 से पहले सब्सक्राइबर की मृत्यु हो जाए तो पति या पत्नी के पास योजना जारी रखने का विकल्प रहता है, बशर्ते वे खुद पहले से इसी योजना के लाभार्थी न हों। अंशदान की दर और 60 साल की तारीख़ वही रहती है, और पेंशन उन्हें मिलती है।
जारी न रखना चाहें तो सब्सक्राइबर का जमा किया पैसा वापस मिल जाता है, और उस पर फंड से मिले ब्याज या बचत बैंक ब्याज में से जो ज़्यादा हो वह जुड़कर आता है। पति या पत्नी न हों तो यही रकम नामिती को दी जाती है।
60 के बाद मृत्यु होने पर पति या पत्नी को पेंशन का आधा हिस्सा पारिवारिक पेंशन के रूप में मिलता है, यानी ₹3,000 की जगह ₹1,500 महीना। यह सुविधा सिर्फ़ पति या पत्नी के लिए है और तभी लागू होती है जब वे खुद इस योजना के लाभार्थी न हों। दोनों के न रहने पर जमा पूरी रकम पेंशन फंड में वापस चली जाती है।
PM-Kisan और श्रम योगी मानधन से फ़र्क
नाम मिलते-जुलते हैं, इसलिए लोग इन्हें एक ही योजना समझ लेते हैं। हैं तीन अलग-अलग।
| किसान मानधन (PM-KMY) | PM-Kisan सम्मान निधि | श्रम योगी मानधन (PM-SYM) | |
|---|---|---|---|
| क्या मिलता है | 60 के बाद ₹3,000 महीना पेंशन | ₹6,000 सालाना, तीन किस्तों में | 60 के बाद ₹3,000 महीना पेंशन |
| पैसा कौन देता है | आप और सरकार, बराबर | पूरा सरकार | आप और सरकार, बराबर |
| किसके लिए | 18–40 के लघु और सीमांत किसान | पात्र भू-धारक किसान परिवार | असंगठित क्षेत्र के कामगार |
| मंत्रालय | कृषि एवं किसान कल्याण | कृषि एवं किसान कल्याण | श्रम एवं रोज़गार |
काम की बात यह है कि PM-SYM चुन चुके किसान PM-KMY के लिए पात्र नहीं हैं। लेकिन PM-Kisan और मानधन साथ-साथ चल सकते हैं, और ऊपर बताया गया अंशदान कटवाने का विकल्प भी इसी वजह से मौजूद है।
जिन बातों पर लोग फिसलते हैं
सबसे बड़ी चूक जन्मतिथि की होती है। बैंक का ब्योरा या बाक़ी जानकारी बाद में CSC जाकर सुधरवाई जा सकती है, मगर दिशानिर्देशों में साफ़ लिखा है कि सब्सक्राइबर की जन्मतिथि किसी भी समय बदली नहीं जा सकती। आपका पूरा अंशदान इसी तारीख़ पर टिका है, इसलिए फॉर्म भरते वक़्त इसे दो बार पढ़ लीजिए।
दूसरी चूक बैलेंस की है। 1, 11 और 21 तारीख़ से पहले खाते में पैसा रखना आदत बना लीजिए, वरना लेट फीस लगती रहेगी। नामिती का नाम भी सोच-समझकर भरिए, और अगर नामिती अवयस्क है तो एक वयस्क व्यक्ति का नाम भी देना होगा जिसे नामिती की ओर से भुगतान मिल सके। नामिती बाद में बदला जा सकता है, यह सुविधा है।
बाक़ी दो बातें छोटी हैं पर काम की। पेंशन कार्ड और मैंडेट फॉर्म संभालकर रखिए, खाता नंबर इन्हीं पर होता है। और मोबाइल नंबर ज़रूर दर्ज करा लीजिए, क्योंकि अंशदान की पुष्टि और खाता निष्क्रिय होने की चेतावनी, दोनों SMS से ही आते हैं।
अब तक कितने किसान जुड़े
सरकारी आँकड़ों के मुताबिक़ 6 अगस्त 2024 तक 23.38 लाख किसान इस योजना से जुड़ चुके थे। पंजीकरण में बिहार सबसे आगे रहा, 3.4 लाख से ज़्यादा, और झारखंड 2.5 लाख से ऊपर के साथ दूसरे नंबर पर। यह संख्या हर महीने बदलती है, इसलिए ताज़ा आँकड़ा pmkmy.gov.in पर देख लेना ठीक रहेगा।
एक तुलना गौर करने लायक़ है। PM-Kisan 9 करोड़ से ज़्यादा किसानों तक पहुँच चुकी है, मानधन 23 लाख पर है। वजह छिपी नहीं है। PM-Kisan में पैसा मिलता है, मानधन में पैसा देना पड़ता है। योजना स्वैच्छिक है, इसलिए इसमें आना किसान के अपने फ़ैसले पर छोड़ दिया गया है।
मदद कहाँ से मिलेगी
हेल्पलाइन नंबर 1800-3000-3468 है। पोर्टल दो हैं, maandhan.in और pmkmy.gov.in। नामांकन या खाते से जुड़ा कोई भी काम नज़दीकी CSC पर हो जाता है, और राज्य स्तर पर आपके ज़िले का राज्य नोडल अधिकारी (PM-Kisan) ज़िम्मेदार होता है।
शिकायत के लिए राज्य और ज़िला स्तर पर प्रकोष्ठ बने हुए हैं, जिनमें राज्य नोडल अधिकारी, बैंकर समिति और LIC के प्रतिनिधि बैठते हैं। इससे भी बात न बने तो निष्पादन, शिकायत या विवाद से जुड़ा मामला संयुक्त सचिव (किसान कल्याण), कृषि, सहकारिता एवं किसान कल्याण विभाग, कृषि भवन, नई दिल्ली-110001 को भेजा जा सकता है।
तो यह योजना किसके लिए है
उम्र 20 से 25 के बीच है, ज़मीन दो हेक्टेयर से कम है और महीने के ₹60 या ₹80 अलग रखना भारी नहीं पड़ता, तो हिसाब पूरी तरह आपके पक्ष में है। इतनी छोटी रकम पर सरकार की बराबर हिस्सेदारी और आजीवन तय पेंशन, इससे बेहतर सौदा मिलना मुश्किल है।
उम्र 38 या 40 के आसपास है तो ₹180 से ₹200 महीना देना पड़ेगा और अवधि सिर्फ़ 20 साल की मिलेगी। फ़ायदा तब भी बचता है, पर बोझ महसूस होगा।
और अगर आप पहले से EPFO, ESIC या NPS के दायरे में हैं या आयकर भरते हैं, तो यह योजना आपके लिए नहीं है। ज़मीन दो हेक्टेयर से कम होने से भी कोई फ़र्क नहीं पड़ेगा।
यहाँ दी गई जानकारी PM-KMY के सरकारी प्रचालन दिशानिर्देशों और सरकारी विज्ञप्तियों से ली गई है। नियम, पोर्टल की सुविधाएँ और आँकड़े समय-समय पर बदलते हैं, इसलिए आवेदन से पहले maandhan.in या नज़दीकी CSC से मौजूदा स्थिति की पुष्टि कर लीजिए।

Comments (0)